Selde zarar görenler dikkat: DASK yetmiyor, 838 hasar ihbarı var!
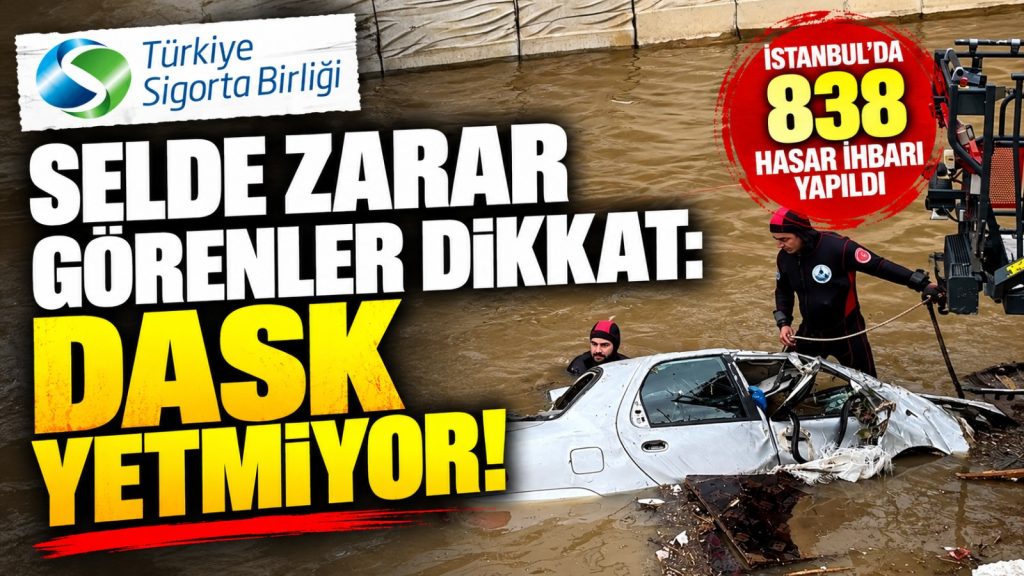
İstanbul’da 13 Ekim’den itibaren etkili olan kuvvetli sağanak yağışların ardından yüzlerce konut, iş yeri ve araç için sigorta hasar ihbarında bulunuldu. Türkiye Sigorta Birliği verilerine göre 15 Ekim itibarıyla İstanbul’da 838 hasar ihbarı yapıldı. Peki, sel ve su baskınlarında hangi sigortalar devreye giriyor? DASK zararları karşılıyor mu? Konutunu, iş yerini veya aracını su basan vatandaşlar hangi haklara sahip? MedyaBeykoz, sel sonrası sigorta güvencesini ve hasar başvuru sürecini araştırdı.
İSTANBUL’DA 838 HASAR İHBARI
Türkiye Sigorta Birliği (TSB) Başkanı Ahmet Yaşar’ın Anadolu Ajansına yaptığı açıklamaya göre, 15 Ekim 2026 itibarıyla İstanbul’da sigorta şirketlerine 838 hasar ihbarı ulaştı.
Bu başvuruların 776’sı sigortacılıkta yangın branşı olarak adlandırılan ve konutlarla iş yerlerini de kapsayan mal sigortalarından, 62’si ise kasko sigortalarından geldi.
Bursa, Kocaeli ve Yalova’nın da eklenmesiyle dört ildeki toplam ihbar sayısı 897’ye yükseldi.
Ancak bu rakamlar kesinleşmiş hasar dosyalarını veya ödenmiş tazminatları değil, sigorta şirketlerine ulaşan ilk bildirimleri gösteriyor.
DASK SEL ZARARINI KARŞILIYOR MU?
Sel felaketlerinin ardından vatandaşların en çok merak ettiği konuların başında zorunlu deprem sigortasının kapsamı geliyor.
DASK, yağış nedeniyle meydana gelen sel ve su baskını zararlarını genel olarak karşılamıyor.
Zorunlu Deprem Sigortası, depremin ve deprem sonucu meydana gelen yangın, infilak, tsunami veya yer kaymasının sigortalı binada doğrudan oluşturduğu maddi zararları, poliçede belirtilen sınırlar içinde güvence altına alıyor.
Dolayısıyla yalnızca DASK poliçesi bulunan bir konut sahibi, yoğun yağış nedeniyle evini su bastığında bu poliçeden tazminat alamıyor.
Sel ve su baskınına karşı korunmak için ayrıca uygun teminatları içeren konut sigortası yaptırılması gerekiyor.
KONUT SİGORTASI NELERİ KARŞILAR?
Konut sigortası, poliçenin kapsamına göre binayı, evin içindeki eşyaları veya her ikisini güvence altına alabiliyor.
Ancak burada önemli bir ayrıntı bulunuyor:
Her konut sigortası poliçesi otomatik olarak sel ve su baskını teminatı içermiyor.
Poliçede bu teminatın bulunması hâlinde, teminat şartları ve limitleri çerçevesinde şu zararlar karşılanabiliyor:
- Sel nedeniyle zarar gören duvar, zemin, kapı ve sabit tesisatlar.
- Su altında kalan mobilyalar ve beyaz eşyalar.
- Zarar gören elektronik cihazlar.
- Poliçeye dâhil edilmiş diğer ev eşyaları.
- Ek teminat bulunması hâlinde bazı geçici konaklama giderleri.
Bina ve eşya teminatları birbirinden farklı olabildiği için poliçenin yalnızca binayı mı, eşyaları mı, yoksa her ikisini mi kapsadığı kontrol edilmeli.
Örneğin yalnızca bina teminatı bulunan bir poliçe, su altında kalan televizyonun veya koltuk takımının zararını karşılamayabilir.
SEL VE DAHİLİ SU AYNI ŞEY DEĞİL
Sigorta poliçelerinde sıkça karşılaşılan iki farklı kavram bulunuyor: Sel ve su baskını ile dahili su.
Sel ve su baskını teminatı genel olarak dışarıdan gelen taşkın sularının oluşturduğu zararlarla ilgiliyken dahili su teminatı, bina içindeki su tesisatından kaynaklanan belirli zararları kapsayabiliyor.
Örneğin yoğun yağışın ardından derenin taşarak konuta girmesi ile evin içindeki su borusunun patlaması aynı sigorta olayı olarak değerlendirilmeyebilir.
Bu nedenle hasarın kaynağı, poliçedeki teminat tanımları ve istisnalar önem taşıyor.
İŞ YERLERİNDE HANGİ ZARARLAR KARŞILANABİLİR?
Sel ve su baskınları yalnızca konutları değil, esnafı ve işletmeleri de etkiliyor.
Özellikle bodrum katlarında bulunan dükkânlar, depolar, atölyeler ve üretim tesisleri su baskınlarından ağır zarar görebiliyor.
İş yeri sigortasında uygun sel ve su baskını teminatı varsa poliçe kapsamına göre bina, makine, ekipman, demirbaş ve ticari mallara ilişkin zararlar karşılanabiliyor.
Ancak iş yerinin günlerce kapalı kalması nedeniyle oluşan kazanç kaybı, standart maddi hasar teminatından ayrı değerlendiriliyor.
İş durması veya kâr kaybı zararlarının karşılanabilmesi için poliçede buna ilişkin teminatın bulunması ve şartlarının gerçekleşmesi gerekiyor.
Bu nedenle esnafın yalnızca bina ve demirbaş teminatını değil, faaliyet kesintisine ilişkin güvenceleri de incelemesi önem taşıyor.
ARAÇLARI SEL BASARSA NE OLUR?
İstanbul’daki son yağışlarda araçların su altında kalması, kasko ve trafik sigortası arasındaki farkı yeniden gündeme getirdi.
Zorunlu trafik sigortası, araç sahibinin kendi aracında meydana gelen sel zararını karşılamıyor.
Bu zararların karşılanabilmesi için kasko poliçesinin kapsamı belirleyici oluyor.
Kasko sigortasında sel ve su baskını riskinin teminat kapsamında bulunması ve ilgili şartların karşılanması hâlinde araçta meydana gelen maddi zararlar tazmin edilebiliyor.
Ancak poliçedeki özel şartlar, muafiyetler, istisnalar ve hasarın oluş biçimi sonucu etkileyebiliyor.
SU BASAN ARACI ÇALIŞTIRMAYIN
Sel suyuna maruz kalan araçlarda yapılabilecek en önemli hatalardan biri, motoru çalıştırmaya çalışmak.
Motorun su alması hâlinde aracı çalıştırmak mekanik hasarı ağırlaştırabiliyor.
Bu nedenle su altında kalan araç çalıştırılmamalı, mümkünse güvenli bir noktadan çekici yardımıyla servise götürülmeli ve sigorta şirketine hasar ihbarı yapılmalı.
Araç sahibinin hasarı belgeleyen fotoğraf ve videoları saklaması da ekspertiz sürecini kolaylaştırabiliyor.
HASAR GÖREN VATANDAŞ NE YAPMALI?
Sel veya su baskını nedeniyle zarara uğrayan vatandaşların öncelikle can güvenliğini sağlaması gerekiyor.
Elektrik tehlikesi bulunan su basmış yapılara girilmemeli, gerekli durumlarda ilgili acil yardım birimlerinden destek istenmeli.
Güvenlik sağlandıktan sonra hasarın fotoğraf ve videolarla belgelenmesi önem taşıyor.
Sigorta şirketine mümkün olan en kısa sürede başvurulmalı ve poliçede belirtilen hasar bildirim sürelerine uyulmalı.
Başvuru sırasında sigorta şirketi; poliçe bilgileri, hasarın gerçekleştiği tarih, zarar gören eşyalara ilişkin belgeler, onarım teklifleri ve varsa itfaiye veya belediye tutanaklarını talep edebiliyor.
Ekspertiz yapılmadan önce zorunlu olmayan onarım ve eşya imha işlemlerinden kaçınılması, delillerin korunması açısından önem taşıyor. Acil güvenlik önlemleri ise geciktirilmemeli.
SİGORTA ŞİRKETİ ÖDEME YAPMAZSA?
Sigorta şirketinin hasar talebini reddetmesi veya ödenen tazminat konusunda uyuşmazlık çıkması hâlinde vatandaşların başvurabileceği hukuki yollar bulunuyor.
Öncelikle sigorta şirketinden ret gerekçesinin ve hasar değerlendirmesinin yazılı olarak istenmesi önem taşıyor.
Uyuşmazlığın niteliğine göre Sigorta Tahkim Komisyonuna başvuru veya yargı yoluna gidilmesi mümkün olabiliyor.
Ancak tahkim başvurularında şirketin sisteme üyeliği, ön başvuru şartları, bekleme süreleri ve diğer usul kuralları dikkate alınmalı.
SİGORTASI OLMAYANLARIN HAKKI VAR MI?
Sigortası bulunmayan vatandaşlar açısından zararların otomatik olarak karşılanmasını sağlayan genel bir sigorta güvencesi bulunmuyor.
Bununla birlikte afet sonrası kamu kurumlarının açıklayabileceği destekler, sosyal yardımlar ve belirli koşullarda sorumluluğu bulunan kişi veya kurumlara yöneltilebilecek tazminat talepleri gündeme gelebiliyor.
Bu hakların kullanılabilmesi, olayın niteliğine ve ilgili mevzuata bağlı.
Dolayısıyla sigortası olmayan herkesin zararının kamu tarafından karşılanacağı şeklinde bir değerlendirme doğru değil.
BEYKOZ’DA DA POLİÇELER KONTROL EDİLMELİ
Son yağışların Beykoz’da da su baskınlarına ve dere taşkınlarına ilişkin endişeleri artırması, konut ve iş yeri sigortalarının kapsamını önemli hâle getirdi.
Özellikle dere çevresindeki yapılar, bodrum katları, zemin kattaki iş yerleri ve otoparklarda bulunan araçlar açısından sel teminatlarının kontrol edilmesi gerekiyor.
Konut sahipleri, kiracılar ve esnaf; poliçelerinde sel ve su baskını, eşya, demirbaş ve gerektiğinde iş durması teminatlarının bulunup bulunmadığını incelemeli.
ASIL SORU: ZARAR OLUŞMADAN ÖNLEM ALINIYOR MU?
Sigorta, afet sonrasında meydana gelen maddi zararların belirli bölümünü karşılayabilen önemli bir finansal güvence.
Ancak sigorta, taşkın riskini ortadan kaldırmıyor.
Dere yataklarının korunması, yağmur suyu altyapısının güçlendirilmesi, yapılaşmanın bilimsel planlama ilkelerine uygun yürütülmesi ve erken uyarı sistemlerinin geliştirilmesi, zararların önlenmesi açısından belirleyici önem taşıyor.
İstanbul’da yaşanan son su baskınları, yalnızca hasarların nasıl karşılanacağını değil, aynı zararların yeniden yaşanmaması için hangi önlemlerin alınması gerektiğini de gündeme getiriyor.
Vatandaşlar açısından en önemli sonuç ise açık: DASK tek başına sel güvencesi sağlamıyor. Konut, iş yeri ve araç sigortalarında sel ve su baskını teminatlarının ayrıca kontrol edilmesi gerekiyor.
www.medyabeykoz.com | 16 Ekim 2026
#SelSigortası #DASK #İstanbul #Beykoz #SuBaskını
MEDYABEYKOZ HABER MERKEZİ
Yorumlar
Diğer Galeriler